

****
发布于2026-08-29 14:03:17
 910
甲公司授予其子公司乙公司的高管乙公司的限制性股票,从甲的个别报表和合并报表来看应作为什么股份支付

义乌市英会教育咨询有限公司
回答于 2026-08-29 14:21:21
母公司甲,授予子公司乙高管乙自身的限制性股票(子公司权益工具)。<br><br>1. 甲母公司个别报表:属于权益结算股份支付。<br>甲没有付出现金,付出的是子公司的权益,按权益结算处理:<br>借:长期股权投资<br>贷:资本公积 — 其他资本公积<br>2. 合并财务报表:同样是权益结算股份支付。<br>站集团层面,是以集团内部权益工具换取子公司高管服务,合并层面抵消长投,确认管理费用与资本公积,依旧权益结算。<br><br><br>对比记忆:如果母公司拿甲自己的股票给子公司高管,也是权益结算;如果母公司拿现金给子公司高管,甲个别报表是现金结算,合并也是现金结算

1****
提问于2026-09-02 23:21:23
那都是权益结算的话,个表和合表算出来的金额都是一样的吗,都是用授予日的公允计算?
1****
提问于2026-09-03 00:04:04
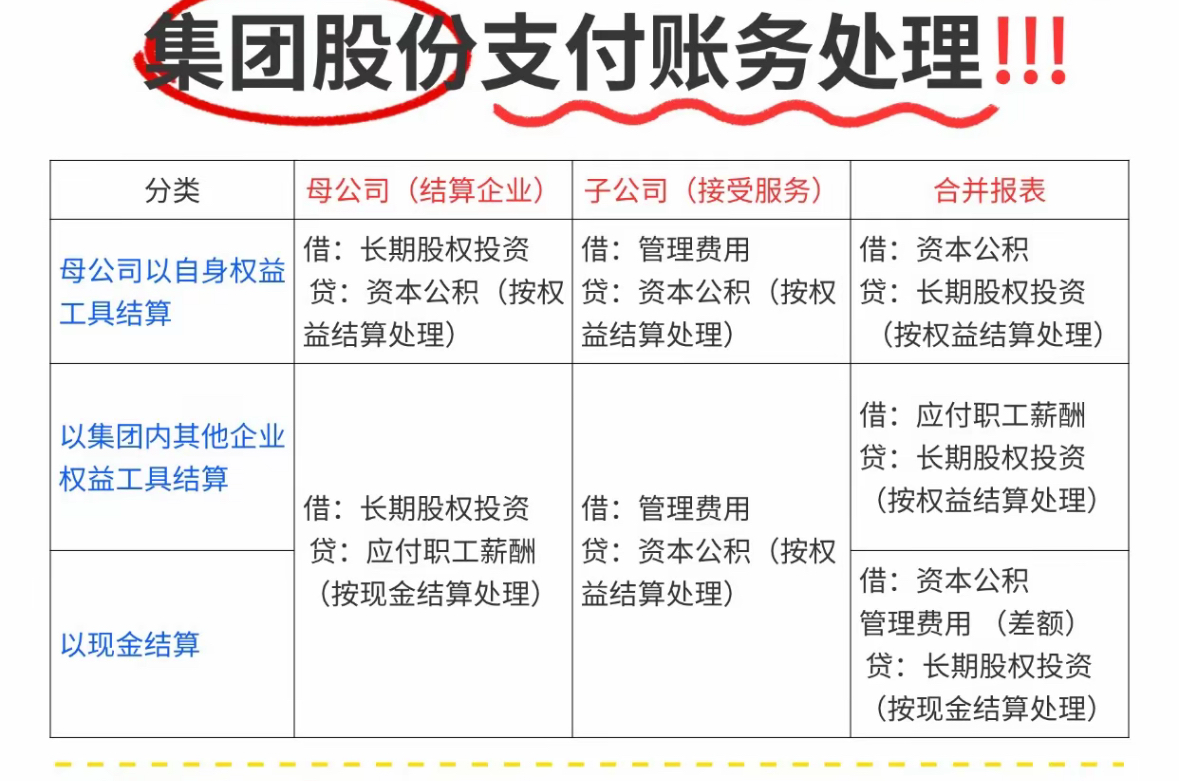
这里不是有甲公司以集团内其他企业的权益工具结算是现金结算吗
义乌市英会教育咨询有限公司
回答于 2026-09-03 06:40:56
<p>你的观察非常敏锐,这里确实存在分类和计量的差异,并非所有情况都是权益结算,金额也不一定一样。</p><br><ol><br><li><br><p><strong>关于你的疑问(图片第二行)</strong>:<br>是的,如果甲公司(结算企业)拿出乙公司(集团内其他企业)的股票给乙高管,<strong>甲个别报表属于现金结算股份支付</strong>(贷:应付职工薪酬),按<strong>资产负债表日公允价值</strong>计算;而乙个别报表属于权益结算(贷:资本公积),按<strong>授予日公允价值</strong>计算。</p><br></li><br><li><br><p><strong>关于金额是否一样</strong>:<br><strong>不一样</strong>。因为甲按期末公允价值(金额随股价变动),乙按授予日公允价值(金额固定),两者金额通常不同。</p><br></li><br><li><br><p><strong>关于合并报表</strong>:<br>合并报表站在集团整体角度,最终交付的是乙的股票(权益工具),所以合并层面整体作为<strong>权益结算</strong>处理。合并时需要将甲确认的负债(应付职工薪酬)与乙确认的权益(资本公积)进行抵消,并确认<strong>管理费用(差额)</strong>(即你图片最后一行所示的处理)。</p><br></li><br></ol><br>
推荐问题


2026-09-04 01:18:11
2026-09-04 00:12:19
2026-09-03 22:18:48
2026-09-03 19:05:44
2026-09-03 17:44:52


-
做账资讯
漏报了残保金如何调整? -
业内新闻
小规模企业一个月可以开多少票 -
业内新闻
退伍军减免增值税分录 -
考试资讯
注会报名结束后你需要关注这10点备… -
做账资讯
财务人员必须知道的房地产业税收风… -
做账资讯
空白发票作废会怎么样 -
做账资讯
物业公司水费差额征税账务处理 -
做账资讯
内账收入如何确定? -
头条新闻
企业各个阶段税收优惠政策大全!财… -
做账资讯
奖金计入在建工程吗

我要提问
每个问题请间隔5分钟,未购课仅能提交3次问题
 客服热线
 微信客服
 QQ客服


