

****
发布于2026-08-29 17:13:51
 887
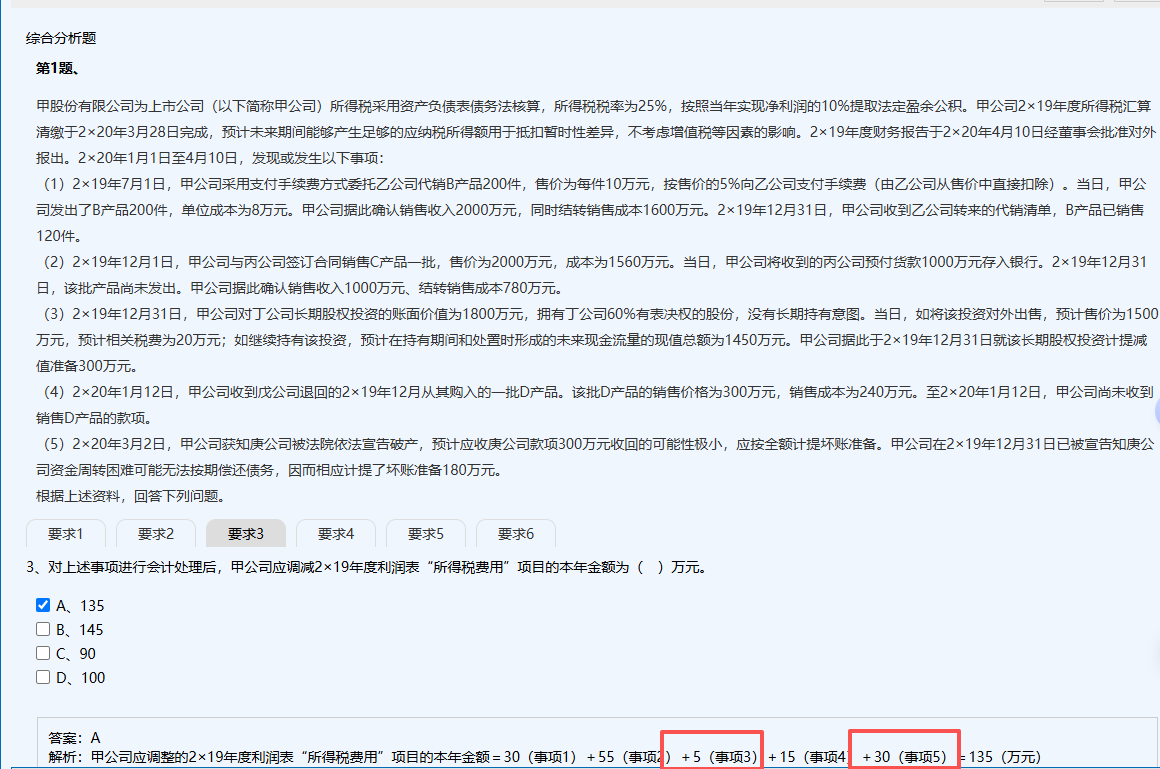
麻烦解析一下事项3和事项5,事项3不是应该对计提得减值准备300万做调整吗?然后事项5不是应该调整19年计提得坏账准备180万

义乌市英会教育咨询有限公司
回答于 2026-08-29 20:16:07
<p>你好!你的疑惑在于没有区分“应计提总额”与“已计提金额”的<strong>差额</strong>。会计调整是针对<strong>少提或多提的部分</strong>进行的,且减值准备会产生可抵扣暂时性差异,确认递延所得税资产会<strong>贷记(调减)所得税费用</strong>。</p><br><p>具体解析如下:</p><br><p><strong>1. 事项3解析(对应解析中的 +5):</strong></p><br><ul><br><li><br><strong>计算应计提减值</strong>:长期股权投资可收回金额取“公允价值减去处置费用”(1500-20=1480万元)与“未来现金流量现值”(1450万元)孰高,即1480万元。应计提减值准备 = 1800 - 1480 = <strong>320万元</strong>。</li><br><li><br><strong>计算调整额</strong>:甲公司已计提300万元,只需<strong>补提20万元</strong>(320-300)。</li><br><li><br><strong>所得税影响</strong>:补提减值20万元形成可抵扣暂时性差异,确认递延所得税资产 = 20 × 25% = <strong>5万元</strong>(借:递延所得税资产,贷:所得税费用),即调减所得税费用5万元。</li><br></ul><br><p><strong>2. 事项5解析(对应解析中的 +30):</strong></p><br><ul><br><li><br><strong>性质判断</strong>:日后期间得知破产,属于资产负债表日后调整事项,需调整19年报表。</li><br><li><br><strong>计算调整额</strong>:应收款项300万元收回可能性极小,应全额计提坏账。19年底已计提180万元,需<strong>补提120万元</strong>(300-180)。</li><br><li><br><strong>所得税影响</strong>:补提坏账120万元形成可抵扣暂时性差异,确认递延所得税资产 = 120 × 25% = <strong>30万元</strong>(借:递延所得税资产,贷:所得税费用),即调减所得税费用30万元。</li><br></ul><br><p><strong>总结</strong>:你提到的300万和180万分别是“应提总额”和“已提金额”,题目调整的是两者的<strong>差额</strong>(补提部分)对所得税的影响。</p><br>

1****
提问于2026-08-29 21:55:22
但是税法上坏账不是需要实际发生才可以进当年支出吗?我好像有点混乱了
义乌市英会教育咨询有限公司
回答于 2026-08-30 07:41:04
<p>你的理解完全正确,税法确实要求实际发生才允许税前扣除,但这正是产生<strong>可抵扣暂时性差异</strong>的原因。</p><br><p>会计上补提减值(事项3补提20万,事项5补提120万)导致资产账面价值小于计税基础,应确认<strong>递延所得税资产</strong>(借:递延所得税资产,贷:所得税费用)。</p><br><p>贷记“所得税费用”即代表<strong>调减</strong>利润表中的所得税费用,故事项3调减 20×25%=5万元,事项5调减 120×25%=30万元。</p><br>
推荐问题


2026-09-04 01:18:11
2026-09-04 00:12:19
2026-09-03 22:18:48
2026-09-03 19:05:44
2026-09-03 17:44:52


-
做账资讯
漏报了残保金如何调整? -
业内新闻
小规模企业一个月可以开多少票 -
业内新闻
退伍军减免增值税分录 -
考试资讯
注会报名结束后你需要关注这10点备… -
做账资讯
财务人员必须知道的房地产业税收风… -
做账资讯
空白发票作废会怎么样 -
做账资讯
物业公司水费差额征税账务处理 -
做账资讯
内账收入如何确定? -
头条新闻
企业各个阶段税收优惠政策大全!财… -
做账资讯
奖金计入在建工程吗

我要提问
每个问题请间隔5分钟,未购课仅能提交3次问题
 客服热线
 微信客服
 QQ客服


